Contre-expertise d'assurance habitation
Vous avez déclaré un sinistre. Votre assureur mandate un expert, qui vient chez vous, se montre courtois, prend quelques photos et repart. Quelques semaines plus tard, la proposition d'indemnisation arrive : bien en dessous du coût réel des travaux, ou accompagnée d'un refus de garantie. C'est une situation extrêmement courante.
Expert d'assurance, expert d'assuré et expert judiciaire
| Expert d'assurance | Expert d'assuré | Expert judiciaire |
|---|---|---|
| Mandaté par l'assureur, il défend l'assureur. | Mandaté par l'assuré, il défend l'assuré. | Mandaté par le juge, il est impartial. |
| Intervient pour les assureurs afin de définir les responsabilités et de chiffrer l'indemnisation. | Intervient à vos côtés pour qualifier le sinistre, contester ce qui doit l'être et chiffrer le préjudice réel. | Intervient sur ordre du juge afin de définir les causes et responsabilités d'un sinistre. |
Bien que l'on parle d'impartialité, un expert défend toujours son mandant. Ce n'est pas une critique du métier, c'est sa définition. La seule façon de rétablir l'équilibre est d'avoir votre propre technicien dans la pièce.
Quand faire appel à un expert d'assuré
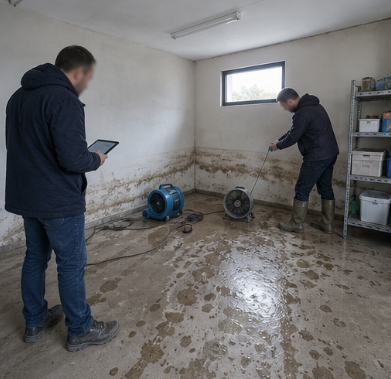
Sinistre habitation
Dégât des eaux, incendie, tempête, catastrophe naturelle, bris de glace. Le litige porte le plus souvent sur l'étendue des dommages retenus et sur le chiffrage des reprises, rarement sur le principe. Pour un dossier sécheresse, voir aussi les critères de reconnaissance Cat Nat appliqués à la commune.
Assurance dommages-ouvrage
Souscrite avant l'ouverture du chantier, elle doit préfinancer les réparations relevant de la décennale sans attendre la recherche de responsabilité. Dans les faits, les refus de garantie et les qualifications restrictives sont fréquents. Un rapport technique contradictoire change souvent la réponse.
Refus ou réduction de garantie
Défaut d'entretien invoqué, vétusté surévaluée, exclusion contractuelle appliquée largement, désordre requalifié en « esthétique » pour échapper à la décennale. Chacun de ces arguments se discute sur le terrain technique.
Chiffrage insuffisant
C'est le cas le plus fréquent. L'indemnité proposée couvre la réparation apparente, pas la reprise complète : on repeint la tache sans traiter l'infiltration, on remplace une rangée de tuiles sans reprendre l'écran sous-toiture. Six mois plus tard, le désordre revient — et le sinistre est clos.
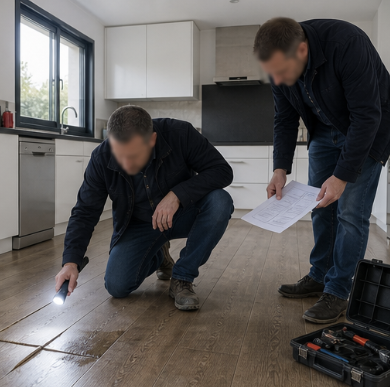
Comment se déroule une contre-expertise d'assurance
- Analyse du contrat et du dossier — conditions générales et particulières, garanties souscrites, exclusions, franchises, plafonds. Beaucoup de refus tombent à la simple lecture attentive du contrat.
- Présence à la visite d'expertise — nous sommes à vos côtés face à l'expert de l'assureur, nous discutons la qualification du sinistre sur place et nous faisons acter nos observations.
- Chiffrage contradictoire — un mémoire technique détaillé des travaux réellement nécessaires, poste par poste, opposable à celui de l'assureur.
- Contestation écrite — si la proposition reste insuffisante, nous rédigeons le rapport qui appuie votre contestation et, le cas échéant, la demande de contre-expertise ou d'arbitrage prévue au contrat.
Ce que la contre-expertise change pour votre indemnisation
Un dossier assurance se gagne rarement sur des arguments juridiques. Il se gagne sur la description technique du désordre et sur le chiffrage. Un assuré seul dit « il y a des fissures et ça m'inquiète ». Un expert d'assuré écrit quelle est la cause du désordre, à quelle garantie il se rattache, quels travaux sont nécessaires et combien ils coûtent, avec les références techniques à l'appui.
Ce sont deux dossiers différents, et ils ne reçoivent pas la même réponse.
Questions fréquentes
Ai-je le droit de faire venir mon propre expert ?
Oui, sans avoir à demander l'autorisation de votre assureur. C'est un droit, et de nombreux contrats prévoient même une prise en charge partielle des honoraires d'expert d'assuré. Vérifiez vos conditions générales, nous pouvons le faire avec vous.
À quel moment vous appeler ?
Idéalement avant la visite de l'expert de l'assureur. C'est ce rendez-vous qui détermine tout le reste. Si la visite a déjà eu lieu, tout n'est pas perdu : une contestation motivée reste possible tant que le dossier n'est pas clos.
Combien de temps ai-je pour déclarer un sinistre ?
Le délai habituel est de 5 jours ouvrés, ramené à 2 jours en cas de vol. Pour les catastrophes naturelles, il est de 30 jours à compter de la publication de l'arrêté au Journal officiel. Vérifiez toujours vos conditions générales, qui peuvent être plus favorables.
Et si l'assureur maintient son refus ?
Il reste la contre-expertise, puis le recours au médiateur de l'assurance, puis la voie judiciaire. À chacun de ces stades, c'est la qualité du dossier technique qui fait la différence. Voir aussi notre page assistance à expertise judiciaire.