Expertise RGA — sécheresse et fissures
Après un été sec, des fissures apparaissent sur vos façades. Elles s'élargissent, se prolongent, réapparaissent chaque année un peu plus. Vos portes ferment mal. Il s'agit probablement de retrait-gonflement des argiles — le premier poste de sinistres du régime des catastrophes naturelles en France.
Comprendre le retrait-gonflement des argiles (RGA)
Les sols argileux se rétractent en période de sécheresse et gonflent lorsqu'ils se réhydratent. Ce mouvement n'est jamais uniforme : il dépend de la profondeur des fondations, de la présence d'arbres, de l'exposition, des réseaux enterrés. Le sol se dérobe davantage d'un côté que de l'autre, et la maison, elle, ne peut pas suivre. Elle se fissure.
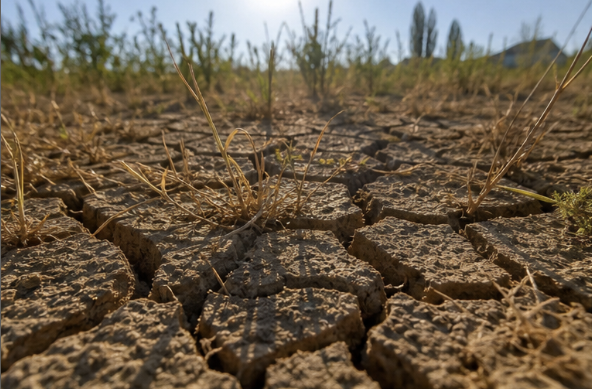
Ce phénomène est appelé retrait-gonflement des argiles, ou RGA. Il touche une large partie du territoire français, et son intensité augmente avec la répétition des épisodes de sécheresse.
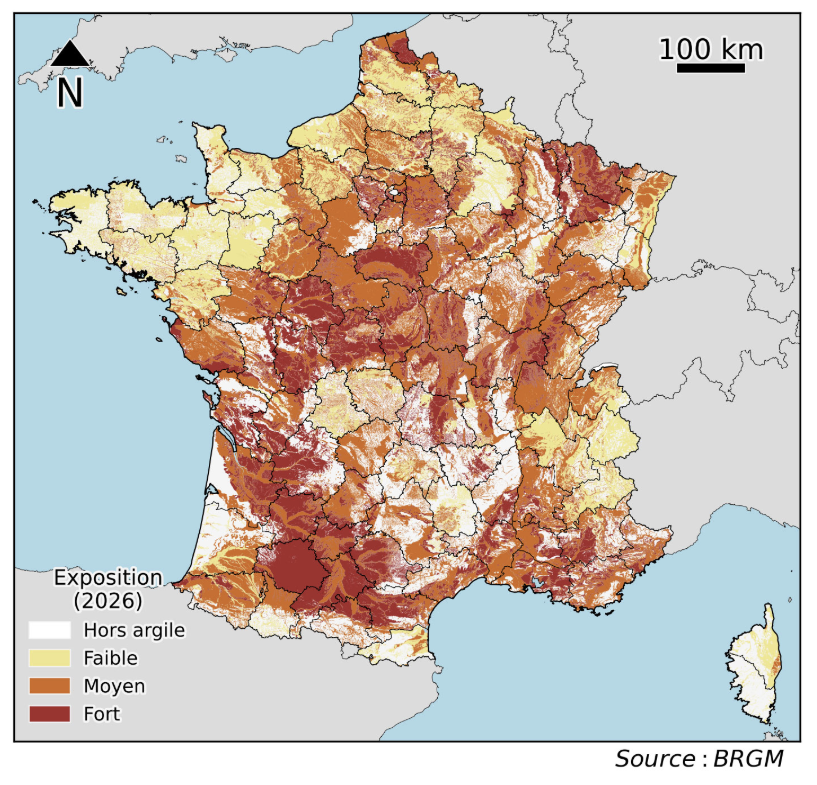
L'ampleur du phénomène est désormais chiffrée : 12,1 millions de maisons individuelles, soit 61,5 % du parc, sont situées en zone d'exposition moyenne ou forte. La seule sécheresse de 2022 a coûté 3,5 milliards d'euros d'indemnisation au régime des catastrophes naturelles. Et la Caisse centrale de réassurance projette une hausse de la sinistralité comprise entre 44 % et 162 % d'ici 2050.
Reconnaître les fissures liées à la sécheresse
- fissures en escalier dans les joints de maçonnerie ou d'enduit ;
- fissures traversantes, visibles à l'intérieur comme à l'extérieur ;
- fissures qui s'ouvrent en période sèche et se referment partiellement l'hiver ;
- désaffleurement entre les deux lèvres de la fissure, signe d'un mouvement structurel ;
- portes et fenêtres qui coincent, carrelages qui se décollent ou se fissurent ;
- décollement entre le corps du bâtiment et une annexe, un perron, une terrasse.
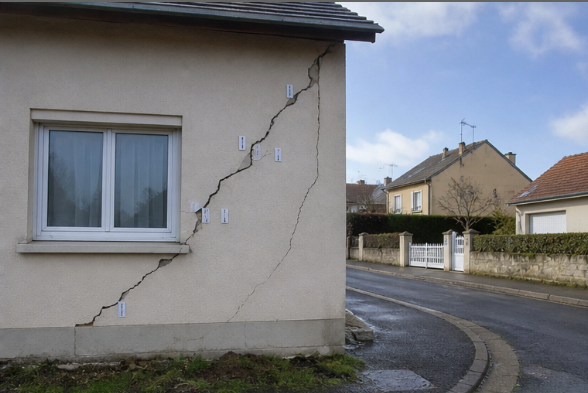
Toutes les fissures ne relèvent pas du RGA. Un défaut de fondation, un tassement de remblai, une fuite de canalisation enterrée ou un simple retrait d'enduit produisent des désordres qui peuvent y ressembler. C'est précisément l'objet de l'expertise que de faire la différence — et de cette différence dépend votre indemnisation.
La procédure catastrophe naturelle
- Signalement en mairie. L'indemnisation au titre du régime catastrophe naturelle suppose que votre commune soit reconnue par arrêté interministériel. C'est la commune qui dépose la demande, sur la base des signalements de ses habitants. Ne restez pas silencieux : sans signalements, pas de demande communale.
- Publication de l'arrêté au Journal officiel, s'il est favorable. Les décisions sont prises par périodes de sécheresse, et un refus pour une année n'empêche pas une reconnaissance pour une autre.
- Déclaration à votre assureur dans les 30 jours suivant la publication. Joignez photos datées, description des désordres et, idéalement, un premier constat technique.
- Expertise mandatée par l'assureur. C'est le moment décisif : l'expert doit établir que la sécheresse est la cause déterminante des désordres. C'est là que se perdent la plupart des dossiers.
- Indemnisation, sous déduction de la franchise légale.
La franchise applicable aux dommages de sécheresse-réhydratation des sols est fixée réglementairement. Pour 2026, elle est de 1 520 € pour les biens à usage d'habitation. Elle n'est pas rachetable.
Pourquoi tant de dossiers sont refusés
Le régime a été aménagé par l'ordonnance n° 2023-78 du 8 février 2023, précisément parce que le traitement des sinistres sécheresse posait problème. Les refus reposent en général sur trois arguments :
- « La sécheresse n'est pas la cause déterminante » — l'expert retient un défaut de conception, une fondation insuffisante, un arbre trop proche. Or la question n'est pas de savoir si la maison était parfaite, mais si l'épisode de sécheresse a déclenché le désordre.
- « Les désordres sont antérieurs à l'arrêté » — d'où l'importance capitale de photographies datées et d'un suivi de l'évolution des fissures dans le temps.
- « Les désordres sont esthétiques » — requalification qui permet d'exclure la prise en charge des travaux de reprise structurelle, de loin les plus coûteux.
Ces trois arguments se combattent, mais sur le terrain technique uniquement, et avec des éléments produits au bon moment.
Le fonds de prévention argile : agir avant le sinistre
L'État expérimente depuis peu un fonds de prévention RGA destiné à protéger les maisons avant l'apparition des désordres. Le principe est simple : plutôt que d'indemniser des fissures à 16 500 € en moyenne, autant financer les travaux qui les évitent.
Le parcours se déroule en deux temps : d'abord un diagnostic de vulnérabilité réalisé par un professionnel compétent sur le RGA, puis, si le diagnostic est concluant, les travaux de prévention.
| Prestation | Plafond de dépenses éligibles |
|---|---|
| Diagnostic de vulnérabilité et inspection des réseaux enterrés | 2 000 € HT |
| Maîtrise d'œuvre travaux | 1 800 € HT |
| Travaux de prévention | 14 000 € HT |
Le taux de subvention va de 70 % à 90 % du montant TTC selon les revenus du foyer.
Les 11 départements pilotes
L'expérimentation est ouverte dans : Allier (03), Alpes-de-Haute-Provence (04), Dordogne (24), Gers (32), Indre (36), Lot-et-Garonne (47), Meurthe-et-Moselle (54), Nord (59), Puy-de-Dôme (63), Tarn (81) et Tarn-et-Garonne (82).
Les principales conditions
- être propriétaire occupant d'une maison individuelle, en résidence principale ;
- être situé en zone d'exposition forte au RGA ;
- maison achevée depuis au moins 15 ans, non mitoyenne, 3 niveaux maximum ;
- être couvert par un contrat d'assurance habitation ;
- respecter les plafonds de ressources de l'ANAH ;
- pour la phase travaux : pas de fissure de plus de 5 mm d'écartement.
Vérifier votre éligibilité sur le simulateur officiel
Pour aller plus loin
Notre expertise des fissures liées au RGA
Relevé complet des fissures, analyse du contexte géotechnique, de l'environnement végétal et des fondations. Nous déterminons si le RGA est bien en cause — et nous vous le disons même si la réponse est non.
Pose de témoins et relevés successifs pour démontrer le caractère évolutif des désordres et leur corrélation avec les périodes de sécheresse. C'est une pièce difficilement contestable.
Rapport technique complet, chronologie documentée, chiffrage des travaux de reprise. Un dossier qui tient debout devant l'expert de l'assureur comme devant un juge.
Nous sommes présents lors de la visite de l'expert d'assurance, nous discutons la qualification en temps réel et nous contestons les conclusions défavorables.
Questions fréquentes
Ma commune n'est pas reconnue en catastrophe naturelle. Que faire ?
Plusieurs voies restent ouvertes. Une nouvelle demande communale peut être déposée pour un autre épisode de sécheresse. Selon l'âge de la construction, la garantie décennale du constructeur peut être mobilisée. Et un défaut d'étude de sol ou de fondation, s'il est établi, engage la responsabilité des professionnels. Une expertise permet de savoir laquelle de ces portes est ouverte.
Faut-il attendre l'arrêté pour agir ?
Non, et c'est même une erreur fréquente. Faire constater et dater les désordres avant l'arrêté renforce considérablement le dossier. Vous aurez alors la preuve de l'état de la maison à une date certaine, et de son évolution.
Ma maison est-elle en zone argileuse ?
L'exposition au retrait-gonflement des argiles est cartographiée à l'échelle nationale et consultable par adresse. Nous vérifions ce point systématiquement dans le cadre de l'expertise, en le croisant avec l'étude de sol de votre terrain si elle existe.
Vérifier l’exposition au retrait-gonflement des argiles à votre adresse
Quels travaux de reprise sont envisageables ?
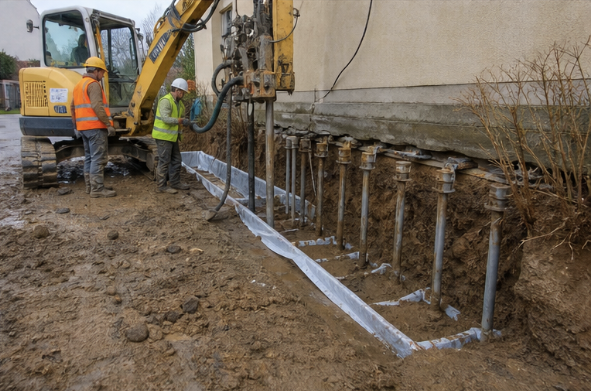
Selon l'ampleur du désordre : reprise en sous-œuvre par micropieux ou par injection de résine expansive, désolidarisation d'annexes, création d'un trottoir périphérique étanche, gestion des eaux pluviales, éloignement ou abattage de végétation. Ces solutions n'ont ni le même coût ni la même durabilité, et le choix se fait au vu du diagnostic, jamais avant.
Références : ordonnance n° 2023-78 du 8 février 2023 ; arrêté du 9 janvier 2026 (carte d'exposition RGA, applicable aux CCMI conclus à compter du 1er juillet 2026) ; arrêté du 23 avril 2026 (montants du fonds de prévention) ; franchise catastrophe naturelle sécheresse-réhydratation des sols en vigueur en 2026 : 1 520 € pour les biens à usage d'habitation. Données de sinistralité : Géorisques, BRGM, Caisse centrale de réassurance. Montants, délais et conditions susceptibles d'évoluer — à vérifier au moment de votre démarche.